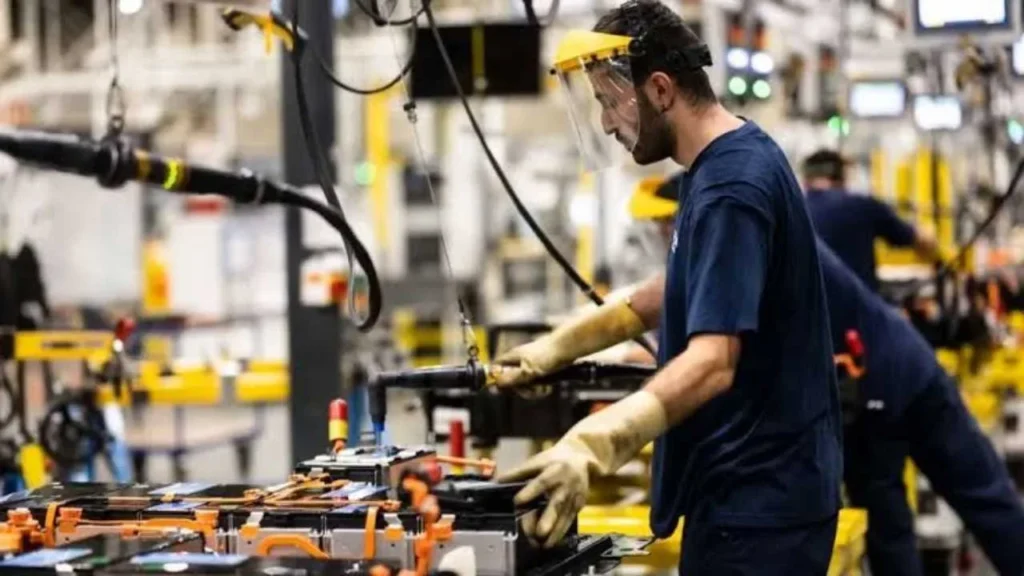
La industria argentina llega al último trimestre del año con la actividad, el empleo y la cantidad de empresas en retroceso, y con una pregunta que ordena hoy la discusión: qué puede pasar de acá en adelante. Los últimos informes del sector, las respuestas de los propios empresarios y el análisis de los economistas permiten ensayar una respuesta, aunque todavía sin señales claras de cambio de rumbo.
Para entender el punto de partida hay que recordar lo ocurrido en agosto. Según el Indec, la producción subió 1,9% frente a julio, en la serie sin estacionalidad, pero ese avance no alcanzó para compensar la caída de 5,1% del mes anterior. En la comparación con agosto de 2025 la actividad cayó 3,2%, a pesar de que el segundo semestre del año pasado ya había sido flojo y ofrecía una base baja. En los primeros ocho meses de 2026 la industria acumula una contracción de 2,7% y se ubica 17,2% por debajo del máximo alcanzado en noviembre de 2017.
El deterioro también se siente en el empleo y en el entramado productivo. De acuerdo con un informe de coyuntura de Industria y Desarrollo (I+D), en junio se perdieron 2.561 puestos asalariados formales en la industria, y en los últimos doce meses la pérdida llegó a 51.810. En cuanto a las empresas, I+D registró 138 menos en junio, frente a más de 400 en mayo, y el primer semestre acumula una baja superior a las 1.600 compañías industriales.
A esto se suma la presión sobre los costos. En los primeros ocho meses del año, los precios de los bienes industriales subieron 8,3%, frente a un 15,5% del índice general de precios al consumidor, un 21% de los servicios y un 41% de la energía eléctrica, siempre medidos en dólares. Con ventas más bajas y costos que crecen más rápido que los precios, las empresas tienen menos margen para invertir. En el segundo trimestre la inversión cayó 11% interanual y acumuló cinco descensos trimestrales consecutivos, de acuerdo con I+D.
Qué esperan las protagonistas del sector
Con ese telón de fondo, la última Encuesta de Tendencia de Negocios del Indec consultó a las empresas sobre lo que esperan para octubre y noviembre. El resultado general es de estabilidad, pero con una ligera inclinación a la baja. Sobre la producción, el 64,9% de los consultados cree que no habrá cambios, el 19,7% prevé que disminuirá y el 15,4% que aumentará. El balance, que resta las respuestas negativas a las positivas, quedó en -4,3 puntos.
El indicador de confianza empresarial, que combina las expectativas de producción con la evaluación actual de pedidos y stocks, se ubicó en -20,2% en agosto. En julio había sido de -17,2%, y es el valor más bajo de lo que va de 2026.
La demanda interna es el punto más sensible. El 23,8% de los empresarios espera que los pedidos disminuyan en los próximos tres meses, mientras que solo el 13,8% anticipa un aumento y el 62,4% no prevé variaciones. Además, el 52,9% considera que su cartera de pedidos está por debajo de lo normal.
Cuando se les pregunta a las empresas por el principal factor que limita su capacidad de aumentar la producción, el 53,6% responde que es la demanda interna insuficiente. Lejos aparecen la competencia de productos importados, con 10,1%, y la incertidumbre económica, con 6,7%.
Las exportaciones son el único rubro con un balance levemente positivo. El 18,2% espera que aumenten, el 17,1% que disminuyan y el 64,7% que se mantengan. En cuanto a los precios de venta, el 30,5% de las empresas anticipa subas, el 62,4% no espera cambios y apenas el 7,1% prevé bajas.